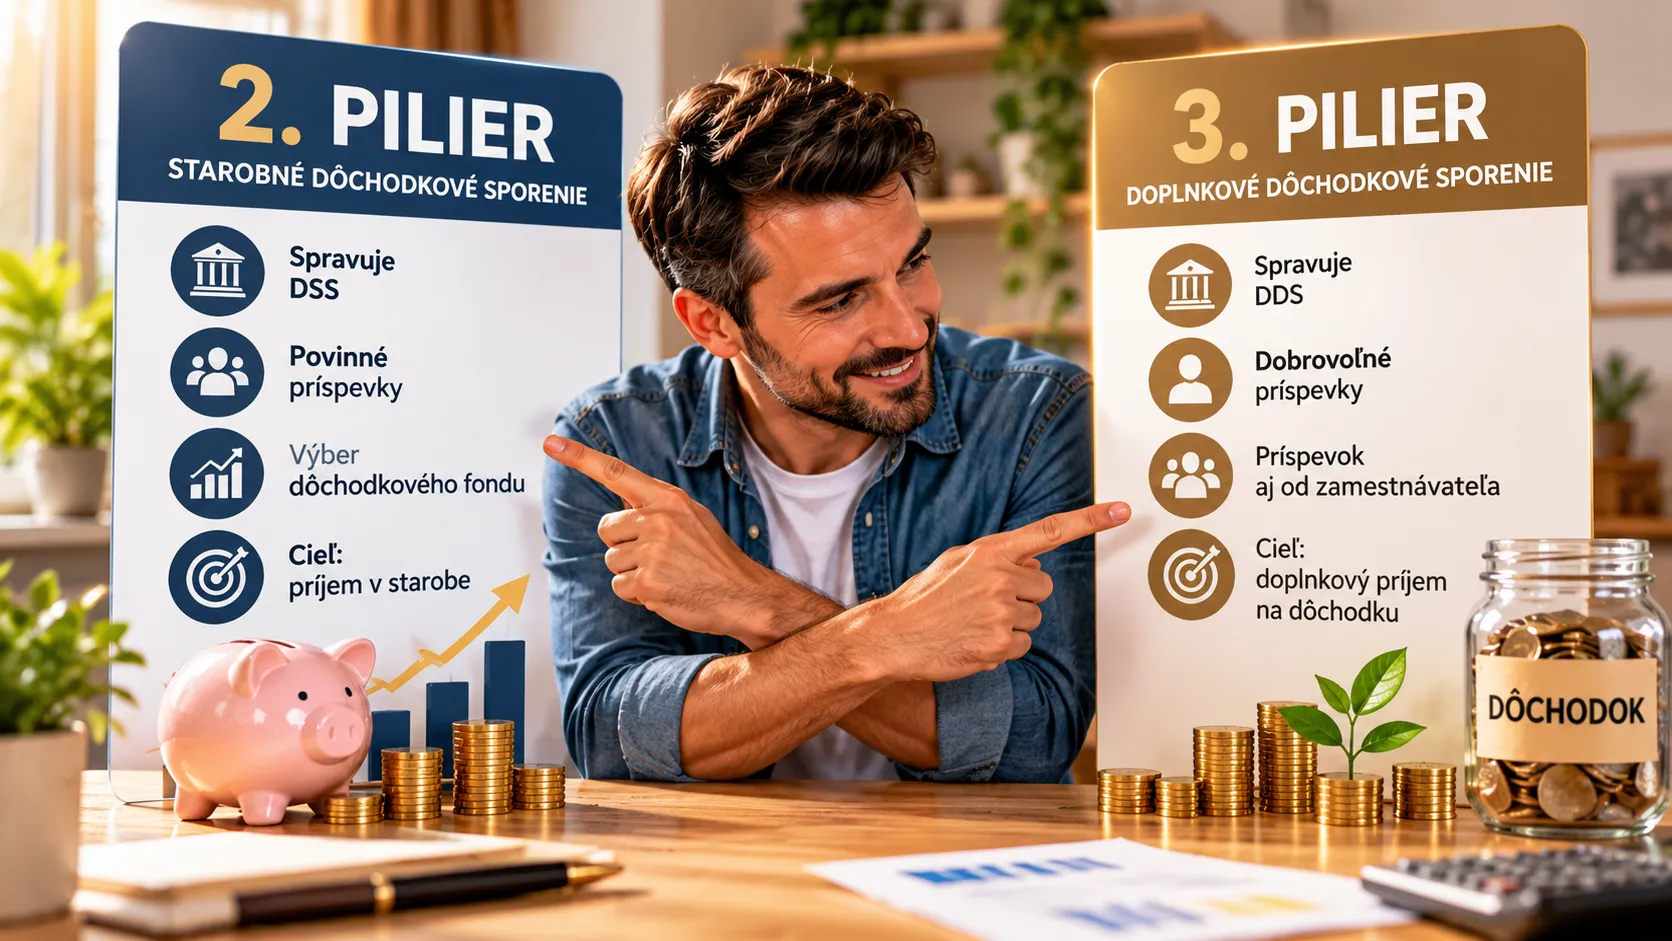
Pri dôchodkovom zabezpečení sa často stretávame s pojmami druhý a tretí pilier. Hoci majú podobný cieľ, nejde o to isté.
Rozdiel je najmä v tom, odkiaľ prichádzajú príspevky, kto úspory spravuje a akú úlohu má samotný sporiteľ.
Čo je 2. pilier?
Druhý pilier je starobné dôchodkové sporenie. Časť príspevkov určených na dôchodkové zabezpečenie sa pri sporiteľovi zhromažďuje na jeho osobnom dôchodkovom účte.
Úspory spravuje dôchodková správcovská spoločnosť – DSS. Sporiteľ si zároveň vyberá dôchodkový fond, v ktorom sú jeho prostriedky investované.
2. pilier v skratke
Správca: dôchodková správcovská spoločnosť – DSS
Cieľ: príjem v starobe
Peniaze: povinné príspevky na dôchodkové sporenie
Dôležité: výber vhodného dôchodkového fondu
Čo je 3. pilier?
Tretí pilier je doplnkové dôchodkové sporenie. Vo väčšine prípadov ide o dobrovoľnú formu dlhodobého sporenia na dôchodok.
Úspory spravuje doplnková dôchodková spoločnosť – DDS. Na účet si môže prispievať samotný účastník a v mnohých prípadoch aj jeho zamestnávateľ.
3. pilier v skratke
Správca: doplnková dôchodková spoločnosť – DDS
Cieľ: doplnkový príjem na dôchodku
Peniaze: vlastné príspevky a prípadne príspevok zamestnávateľa
Dôležité: fond, poplatky a podmienky zmluvy
Najväčší rozdiel medzi 2. a 3. pilierom
Druhý pilier je súčasťou systému starobného dôchodkového sporenia a funguje v spojení s prvým pilierom.
Tretí pilier je doplnkové sporenie, ktorým si človek môže vytvárať ďalší zdroj príjmu na dôchodok.
Prečo je dôležité pozrieť sa na fond?
Nestačí iba vedieť, že máte druhý alebo tretí pilier. Dôležité je aj to, v akom fonde sa vaše peniaze nachádzajú.
Jednotlivé fondy môžu mať rozdielnu investičnú stratégiu, mieru kolísania aj potenciál dlhodobého zhodnotenia.
Vhodné nastavenie preto závisí okrem iného od veku, časového horizontu a ochoty znášať investičné riziko.
Má vám zamestnávateľ príspevok do 3. piliera?
Ak zamestnávateľ poskytuje príspevok do tretieho piliera, je dobré vedieť, aké podmienky sú s ním spojené a do akého fondu sú peniaze smerované.
Príspevok zamestnávateľa môže byť zaujímavou súčasťou zamestnaneckých benefitov.
Čo si skontrolovať?
Pri druhom pilieri má význam skontrolovať najmä DSS, dôchodkový fond a rozloženie úspor.
Pri treťom pilieri si pozrite DDS, zvolený fond, výšku vlastného príspevku, prípadný príspevok zamestnávateľa a podmienky vašej účastníckej zmluvy.
Zhrnutie
Druhý pilier predstavuje starobné dôchodkové sporenie, zatiaľ čo tretí pilier je doplnkovou formou sporenia na dôchodok.
Pri oboch je dôležité nielen to, že ich máte, ale aj ako sú nastavené a v akých fondoch sa vaše úspory nachádzajú.
Pravidlá dôchodkového systému sa môžu v čase meniť, preto má význam nastavenie priebežne kontrolovať.